ประกันชั้น 1 First Loss วิริยะ เริ่ม 8,900 บาท คุ้มไหม?
หลายคนอยากต่อประกันรถยนต์ชั้น 1 เพื่อให้รถของตัวเองยังได้รับความคุ้มครองเมื่อเกิดอุบัติเหตุ แต่ต้องหยุดคิดเมื่อเห็นเบี้ยประกันหลักหมื่น โดยเฉพาะรถที่ใช้งานมาหลายปีแล้ว เจ้าของรถอาจรู้สึกว่าเบี้ยชั้น 1 แบบทั่วไปสูงเกินความจำเป็น แต่หากลดไปซื้อประกันชั้น 2+ หรือชั้น 3+ ก็อาจกังวลว่าความคุ้มครองจะไม่ตรงกับลักษณะการใช้งาน
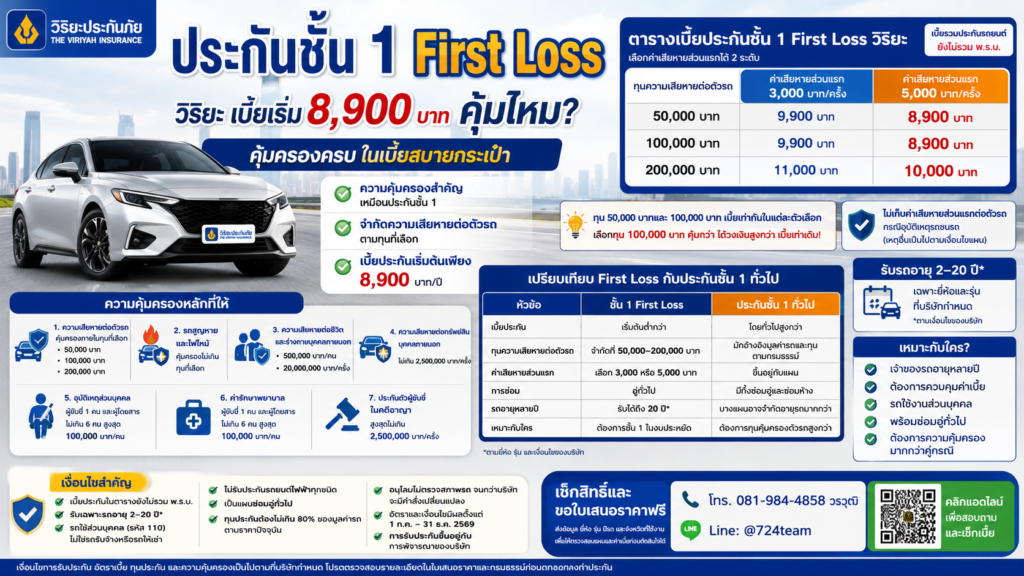
ประกันรถยนต์ประเภท 1 แบบจำกัดความรับผิด หรือ First Loss ของวิริยะประกันภัย จึงเป็นอีกทางเลือกที่น่าสนใจ เพราะยังเป็นประกันประเภท 1 มีความคุ้มครองต่อตัวรถ รถสูญหาย ไฟไหม้ บุคคลภายนอก และความคุ้มครองตามเอกสารแนบท้าย แต่กำหนดวงเงินความเสียหายต่อตัวรถเป็นทุน 50,000 บาท 100,000 บาท หรือ 200,000 บาท ทำให้เบี้ยเริ่มต้นเพียง 8,900 บาทต่อปี
รายละเอียดแบบประกันนี้
ข้อมูลในบทความนี้สรุปจากเอกสารแผนประกันภัยที่เริ่มใช้วันที่ 1 กรกฎาคม 2569 และสิ้นสุดวันที่ 31 ธันวาคม 2569 เงื่อนไขและอัตราเบี้ยอาจมีการเปลี่ยนแปลง จึงควรตรวจสอบรุ่นรถและราคาอีกครั้งก่อนสมัคร
ประกันชั้น 1 First Loss คืออะไร?
First Loss คือประกันประเภท 1 แบบจำกัดวงเงินความรับผิดต่อตัวรถ โดยบริษัทประกันจะให้ความคุ้มครองความเสียหายต่อตัวรถของผู้เอาประกันภัยสูงสุดไม่เกินทุนที่เลือกไว้ในกรมธรรม์
ตัวอย่างเช่น หากเลือกทุนประกัน 100,000 บาท ความรับผิดสูงสุดต่อตัวรถจะไม่เกิน 100,000 บาท ภายใต้เงื่อนไขของกรมธรรม์ แตกต่างจากประกันชั้น 1 แบบทั่วไปที่มักกำหนดทุนประกันใกล้เคียงกับมูลค่ารถในขณะทำประกัน
ข้อดีของการกำหนดทุนแบบ First Loss คือ เจ้าของรถสามารถเลือกวงเงินให้เหมาะกับความเสี่ยงและงบประมาณของตัวเองได้ ทำให้ไม่จำเป็นต้องจ่ายเบี้ยสูงเพื่อซื้อทุนประกันเต็มมูลค่ารถ โดยเฉพาะรถที่มีอายุหลายปีหรือรถที่เจ้าของต้องการความคุ้มครองสำหรับค่าซ่อมในระดับหนึ่ง
ตารางราคาเบี้ยประกัน First Loss วิริยะ
แผนนี้มีค่าเสียหายส่วนแรกให้เลือก 2 รูปแบบ คือ 3,000 บาท และ 5,000 บาทต่อครั้ง โดยราคาเบี้ยรวมเป็นดังนี้
| ทุนประกันรถ | ค่าเสียหายส่วนแรก 3,000 บาท | ค่าเสียหายส่วนแรก 5,000 บาท |
|---|---|---|
| 50,000 บาท | 9,900 บาท | 8,900 บาท |
| 100,000 บาท | 9,900 บาท | 8,900 บาท |
| 200,000 บาท | 11,000 บาท | 10,000 บาท |
ราคาข้างต้นเป็นเบี้ยประกันรถยนต์ ไม่รวม พ.ร.บ.
จุดที่น่าสนใจคือ ทุน 50,000 บาทและทุน 100,000 บาทมีราคาเบี้ยเท่ากันในแต่ละตัวเลือกค่าเสียหายส่วนแรก ดังนั้น หากรถและรุ่นผ่านเงื่อนไข การเลือกทุน 100,000 บาทย่อมให้วงเงินคุ้มครองสูงกว่าโดยไม่เพิ่มค่าเบี้ยจากทุน 50,000 บาท
นอกจากนี้ เอกสารระบุว่า บริษัทจะไม่เรียกเก็บค่าเสียหายส่วนแรกต่อตัวรถยนต์ กรณีเกิดอุบัติเหตุรถยนต์ชนกับรถยนต์ ตามเงื่อนไขของบริษัท ส่วนอุบัติเหตุในลักษณะอื่นควรตรวจสอบเรื่องค่าเสียหายส่วนแรกก่อนตัดสินใจซื้อ
ความคุ้มครองที่ได้รับ
แม้จะเป็นประกันชั้น 1 แบบจำกัดวงเงิน แต่ความคุ้มครองหลักยังครอบคลุมหลายส่วนที่จำเป็นต่อผู้ใช้รถ
1. ความเสียหายต่อตัวรถยนต์
รถของผู้เอาประกันภัยได้รับความคุ้มครองสูงสุดไม่เกินทุนที่เลือก ได้แก่ 50,000 บาท 100,000 บาท หรือ 200,000 บาท ตามเงื่อนไขกรมธรรม์
การเลือกทุนควรพิจารณาจากมูลค่ารถ อายุรถ ราคาค่าอะไหล่ และจำนวนเงินที่เจ้าของรถสามารถรับผิดชอบเองได้ หากค่าซ่อมสูงกว่าวงเงินประกัน
2. รถสูญหายและไฟไหม้
แผนนี้ให้ความคุ้มครองกรณีรถยนต์สูญหายหรือไฟไหม้ สูงสุดไม่เกินทุนเอาประกันภัยที่เลือกไว้ ถือเป็นข้อแตกต่างสำคัญจากแผนประกันบางประเภทที่อาจไม่มีความคุ้มครองส่วนนี้
3. ความเสียหายต่อชีวิตและร่างกายบุคคลภายนอก
คุ้มครองความเสียหายต่อชีวิต ร่างกาย หรืออนามัยของบุคคลภายนอก รวมถึงผู้โดยสาร สูงสุดไม่เกิน 500,000 บาทต่อคน และไม่เกิน 20,000,000 บาทต่อครั้ง
4. ความเสียหายต่อทรัพย์สินบุคคลภายนอก
คุ้มครองความเสียหายต่อทรัพย์สินของคู่กรณีสูงสุดไม่เกิน 2,500,000 บาทต่อครั้ง ช่วยลดความเสี่ยงจากค่าซ่อมรถคู่กรณีหรือทรัพย์สินอื่นที่ได้รับความเสียหายจากอุบัติเหตุ
5. อุบัติเหตุส่วนบุคคล
คุ้มครองอุบัติเหตุส่วนบุคคลสำหรับผู้ขับขี่ 1 คน และผู้โดยสาร 6 คน สูงสุดคนละ 100,000 บาท
6. ค่ารักษาพยาบาล
คุ้มครองค่ารักษาพยาบาลสำหรับผู้ขับขี่ 1 คน และผู้โดยสาร 6 คน สูงสุดคนละ 100,000 บาท
7. ประกันตัวผู้ขับขี่ในคดีอาญา
มีวงเงินประกันตัวผู้ขับขี่ในคดีอาญาสูงสุด 2,500,000 บาทต่อครั้ง ช่วยลดภาระทางการเงินหากเกิดอุบัติเหตุที่นำไปสู่กระบวนการทางกฎหมาย
เปรียบเทียบ First Loss กับชั้น 1 ทั่วไปและประกัน 2+
| หัวข้อเปรียบเทียบ | ชั้น 1 First Loss | ชั้น 1 แบบทั่วไป | ประกัน 2+ |
|---|---|---|---|
| ความเสียหายต่อตัวรถ | ไม่เกินทุน 50,000–200,000 บาท | โดยทั่วไปอิงทุนใกล้เคียงมูลค่ารถ | โดยทั่วไปเน้นกรณีรถชนรถ ตามเงื่อนไขแผน |
| รถสูญหายและไฟไหม้ | คุ้มครอง | โดยทั่วไปคุ้มครอง | หลายแผนคุ้มครอง แต่ต้องตรวจเงื่อนไข |
| ราคาเบี้ย | เริ่มต้น 8,900 บาท | มักสูงกว่า First Loss | โดยทั่วไปอาจถูกกว่า |
| ลักษณะการซ่อม | ซ่อมอู่ทั่วไป | มีทั้งซ่อมอู่และซ่อมห้าง | ขึ้นอยู่กับแผน |
| รถอายุหลายปี | รับรถอายุ 2–20 ปีตามรุ่นที่กำหนด | ขึ้นอยู่กับเกณฑ์บริษัท | มักรับรถอายุหลายปี |
| เหมาะกับใคร | ผู้ต้องการชั้น 1 แต่ควบคุมงบ | รถใหม่หรือผู้ต้องการทุนสูง | ผู้เน้นความคุ้มครองรถชนรถและเบี้ยประหยัด |
รายละเอียดของประกันชั้น 1 ทั่วไปและประกัน 2+ แตกต่างกันตามบริษัท รุ่นรถ และแผนที่เลือก ตารางนี้จึงเป็นการเปรียบเทียบโครงสร้างความคุ้มครองโดยภาพรวม
จุดเด่นที่ทำให้แผนนี้คุ้มค่า
เบี้ยเริ่มต้นไม่ถึง 9,000 บาทต่อปี
เมื่อเฉลี่ยเบี้ยเริ่มต้น 8,900 บาทเป็นรายเดือน จะอยู่ที่ประมาณ 742 บาทต่อเดือน ช่วยให้เจ้าของรถสามารถรักษาความคุ้มครองแบบประกันประเภท 1 ไว้ได้ โดยไม่ต้องจ่ายเบี้ยสูงเท่ากับแผนที่ให้ทุนเต็มมูลค่ารถ
เลือกทุนให้เหมาะกับรถได้
ผู้เอาประกันสามารถเลือกทุน 50,000 บาท 100,000 บาท หรือ 200,000 บาท หากต้องการเน้นเบี้ยประหยัดและใช้รถที่มูลค่าไม่สูงมาก อาจพิจารณาทุน 100,000 บาท แต่หากรถมีราคาอะไหล่สูงหรือค่าซ่อมแพง ทุน 200,000 บาทจะช่วยลดความเสี่ยงได้มากกว่า
รองรับรถอายุสูงสุด 20 ปี
แผนนี้รับรถอายุ 2–20 ปี ตามยี่ห้อ รุ่น และเงื่อนไขที่บริษัทกำหนด จึงเหมาะกับเจ้าของรถที่ใช้รถมาหลายปี แต่ยังต้องการประกันประเภท 1 เพื่อช่วยรับผิดชอบค่าซ่อมรถของตัวเอง
อนุโลมไม่ตรวจสภาพรถ
ในเอกสารระบุว่าอนุโลมไม่ตรวจสภาพรถยนต์จนกว่าจะมีคำสั่งเปลี่ยนแปลง ช่วยให้ขั้นตอนสมัครสะดวกขึ้น อย่างไรก็ตาม บริษัทอาจขอเอกสารหรือข้อมูลเพิ่มเติมเพื่อพิจารณารับประกัน
มั่นใจกับวิริยะประกันภัย
ผู้เอาประกันสามารถติดต่อรับบริการได้ที่สำนักงานตัวแทนและสาขาของบริษัท วิริยะประกันภัย จำกัด (มหาชน) ทั่วประเทศ จึงเหมาะกับผู้ที่ต้องการบริษัทประกันที่มีช่องทางบริการครอบคลุม
รถรุ่นใดสมัครได้บ้าง?
จากตารางในเอกสาร แผนนี้รองรับรถยนต์กลุ่ม 3, 4, 5 และรถกระบะ 4 ประตูหลายรุ่น เช่น
- Toyota Yaris, Yaris Ativ, Vios, Corolla Altis, Corolla Cross, Camry, Fortuner และ Hilux Double Cab
- Honda City, Civic, Jazz, HR-V, CR-V, BR-V และ Accord
- Isuzu D-Max Cab 4, MU-7 และ MU-X
- Ford Ranger Double Cab, Everest, Focus และ Fiesta
- Mitsubishi Triton Double Cab, Pajero Sport, Mirage, Xpander และ Attrage
- Nissan Almera, March, Navara Double Cab, Kicks, Teana และ X-Trail
- Mazda 2, Mazda 3, BT-50 Double Cab, CX-3, CX-30, CX-5 และ CX-8
- รวมถึงรถบางรุ่นจาก MG, Suzuki, Subaru, Hyundai, Kia, Haval และ BYD
รายชื่อข้างต้นเป็นเพียงตัวอย่าง ควรส่งยี่ห้อ รุ่น ปีรถ และรายละเอียดการใช้งานมาตรวจสอบก่อนทุกครั้ง เพราะบางรุ่นย่อยหรือประเภทเครื่องยนต์อาจไม่ผ่านเงื่อนไข
แผนนี้เหมาะกับใคร?
ประกันชั้น 1 First Loss เหมาะกับเจ้าของรถที่ต้องการลดค่าเบี้ย แต่ยังต้องการความคุ้มครองรถของตัวเอง รวมถึงรถสูญหาย ไฟไหม้ และความรับผิดต่อบุคคลภายนอก
เหมาะเป็นพิเศษสำหรับรถที่มีอายุหลายปี รถที่มูลค่าตลาดลดลงแล้ว ผู้ที่ใช้รถส่วนบุคคล และผู้ที่สามารถรับผิดชอบค่าใช้จ่ายส่วนที่เกินจากทุนประกันได้ หากเกิดความเสียหายรุนแรง
ตัวอย่างเช่น เจ้าของรถเลือกทุน 100,000 บาท แล้วเกิดอุบัติเหตุที่มีค่าซ่อมประมาณ 70,000 บาท ความเสียหายยังอยู่ภายในวงเงินที่เลือกไว้ แต่หากค่าซ่อมสูงถึง 150,000 บาท ความรับผิดของบริษัทจะไม่เกินทุน 100,000 บาท ส่วนที่เกินอาจเป็นภาระของเจ้าของรถ ทั้งนี้ต้องพิจารณาค่าเสียหายส่วนแรกและเงื่อนไขสินไหมอื่นร่วมด้วย
ตัวอย่างนี้ใช้เพื่ออธิบายหลักการเท่านั้น ไม่ใช่การรับรองจำนวนเงินค่าสินไหมจริง
แผนนี้อาจไม่เหมาะกับใคร?
แผน First Loss อาจไม่เหมาะกับรถใหม่ รถราคาสูง หรือเจ้าของรถที่ต้องการให้บริษัทรับผิดชอบความเสียหายต่อตัวรถในวงเงินใกล้เคียงมูลค่ารถทั้งหมด
นอกจากนี้ แผนในเอกสารเป็น ซ่อมอู่ทั่วไป ไม่ใช่ซ่อมห้าง และรับเฉพาะรถยนต์นั่งส่วนบุคคล รหัส 110 ไม่ใช้รับจ้างสาธารณะหรือให้เช่า รวมถึงไม่รับรถยนต์ไฟฟ้าตามเงื่อนไขที่ระบุในเอกสาร
เงื่อนไขสำคัญที่ควรรู้ก่อนซื้อ
- ราคาเบี้ยไม่รวม พ.ร.บ.
- รับรถยนต์อายุ 2–20 ปี และเฉพาะรุ่นที่บริษัทกำหนด
- ใช้สำหรับรถยนต์นั่งส่วนบุคคล ไม่ใช้รับจ้างหรือให้เช่า
- เป็นแผนซ่อมอู่ทั่วไป
- ไม่รับรถยนต์ไฟฟ้าตามเงื่อนไขบริษัท
- ทุนประกันต้องไม่เกิน 80% ของมูลค่ารถยนต์ ณ วันที่ทำประกัน
- มีค่าเสียหายส่วนแรก 3,000 หรือ 5,000 บาทตามแผน แต่กรณีรถยนต์ชนกับรถยนต์ บริษัทไม่เรียกเก็บค่าเสียหายส่วนแรกต่อตัวรถตามเงื่อนไข
- ราคาและเงื่อนไขอาจเปลี่ยนแปลงเมื่อมีคำสั่งใหม่จากบริษัท
สรุป ประกันชั้น 1 First Loss คุ้มไหม?
แผนนี้คุ้มสำหรับผู้ที่ต้องการประกันประเภท 1 ในราคาที่เข้าถึงง่าย ต้องการคุ้มครองรถตัวเอง รถสูญหาย ไฟไหม้ และคู่กรณี แต่ไม่จำเป็นต้องซื้อทุนประกันเต็มมูลค่ารถ
จุดเด่นคือเบี้ยเริ่มต้นเพียง 8,900 บาทต่อปี รับรถอายุสูงสุด 20 ปี มีทุนให้เลือกถึง 200,000 บาท และมีความคุ้มครองบุคคลภายนอก อุบัติเหตุส่วนบุคคล ค่ารักษาพยาบาล และประกันตัวผู้ขับขี่
ก่อนซื้อควรประเมินว่า หากค่าซ่อมสูงกว่าทุนที่เลือก คุณสามารถรับผิดชอบส่วนต่างได้หรือไม่ หากรับได้และต้องการประหยัดค่าเบี้ย แผน First Loss ถือเป็นจุดกึ่งกลางที่น่าสนใจระหว่างประกันชั้น 1 แบบทุนสูงกับประกัน 2+
เช็กรุ่นรถและราคาเบี้ยฟรี
ส่งข้อมูลต่อไปนี้มาให้ตรวจสอบได้ทันที
ยี่ห้อรถ / รุ่นรถ / ปีจดทะเบียน / จังหวัดที่ใช้รถ / วันที่ต้องการเริ่มคุ้มครอง
📞 โทร. 081-984-4858 วรวุฒิ
📲 LINE: @724team
💬 เพิ่มเพื่อน LINE เพื่อตรวจสอบเบี้ยประกัน
สอบถามก่อนได้ ไม่มีค่าใช้จ่าย ช่วยตรวจสอบรุ่นรถ เงื่อนไข และแนะนำทุนประกันให้เหมาะกับงบประมาณก่อนตัดสินใจ
คำถามที่พบบ่อย
First Loss เป็นประกันชั้น 1 จริงหรือไม่?
เป็นประกันรถยนต์ประเภท 1 แบบจำกัดความรับผิดต่อตัวรถ โดยความคุ้มครองสูงสุดจะไม่เกินทุน 50,000 บาท 100,000 บาท หรือ 200,000 บาทที่เลือกไว้
ต้องตรวจสภาพรถก่อนทำประกันหรือไม่?
เอกสารระบุว่าอนุโลมไม่ตรวจสภาพรถจนกว่าจะมีคำสั่งเปลี่ยนแปลง แต่บริษัทอาจขอข้อมูลหรือเอกสารเพิ่มเติมเพื่อพิจารณารับประกัน
มีค่าเสียหายส่วนแรกหรือไม่?
มีตัวเลือก 3,000 บาทหรือ 5,000 บาทต่อครั้ง อย่างไรก็ตาม กรณีรถยนต์ชนกับรถยนต์ บริษัทระบุว่าจะไม่เรียกเก็บค่าเสียหายส่วนแรกต่อตัวรถตามเงื่อนไข
รถอายุ 15–20 ปีสมัครได้ไหม?
สมัครได้หากยี่ห้อ รุ่น อายุรถ และลักษณะการใช้งานผ่านเกณฑ์ของบริษัท จึงควรส่งข้อมูลรถมาตรวจสอบก่อน
เบี้ย 8,900 บาทรวม พ.ร.บ. หรือไม่?
ไม่รวม พ.ร.บ. หากต้องการซื้อพร้อม พ.ร.บ. สามารถขอให้ตัวแทนคำนวณราคารวมได้
